【建設業許可】工事経歴書の7割ルールとは?経審での書き方と税込・税抜の注意点
 土井 俊一郎
【建設業許可】工事経歴書の7割ルールとは?経審での書き方と税込・税抜の注意点
建設業許可を受けた会社は、毎年の決算が終わると「決算変更届」を提出し、その中で1年間の工事の実績を「工事経歴書」にまとめます。
このとき、経営事項審査(経審)を受ける会社には、どこまで工事を書けばよいかについての決まりがあります。
それが、請負代金の合計額の「7割を超えるところまで」大きい順に工事を書くという、いわゆる「7割ルール」です。
1.工事経歴書とは

①毎年の決算変更届で提出する書類
ポイント:決算後4か月以内に、1年間の工事の実績を業種ごとにまとめて提出します
工事経歴書は、建設業許可の申請書に添付する書類の一つです。
許可を受けた後も、毎年、決算日から4か月以内に決算変更届とあわせて提出しなければなりません。
建設業法では、次のように定められています。
(変更等の届出)第十一条
出典:建設業法 第11条第2項(e-Gov法令検索)
2 許可に係る建設業者は、毎事業年度終了の時における第六条第一項第一号及び第二号に掲げる書類その他国土交通省令で定める書類を、毎事業年度経過後四月以内に、国土交通大臣又は都道府県知事に提出しなければならない。
ここでいう「第六条第一項第一号及び第二号に掲げる書類」が、工事経歴書と「直前3年の各事業年度における工事施工金額」です。
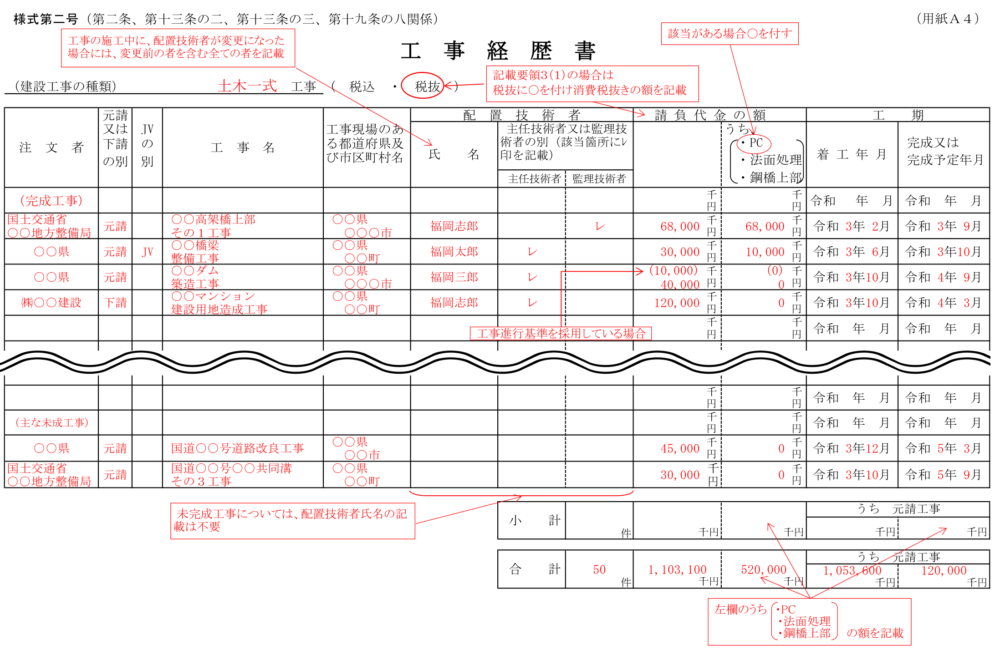
工事経歴書は、許可を受けている業種ごとに1枚ずつ作り、注文者・工事名・請負代金の額・工期・配置技術者などを1件ずつ書いていきます。
許可を受けていない業種の工事は、まとめて「その他」の工事経歴書に書きます。
②経審を受けるかどうかで、書く範囲が変わる
工事経歴書の記載要領では、どこまで工事を書けばよいかが、経審(正確には経審のうち「経営規模等評価」)を申請するかどうかで分けて定められています。
工事経歴書に記載する工事の範囲(様式第二号 記載要領3)
- 経審を申請する場合:完成工事を、請負代金の合計額のおおむね7割を超えるところまで大きい順に書き、続けて主な未成工事を書く(いわゆる7割ルール。手順は次の章で解説します)
- 経審を申請しない場合:主な完成工事を大きい順に書き、続けて主な未成工事を大きい順に書く
※未成工事とは、決算日の時点でまだ完成していない工事のことです
※出典:福岡県「建設業許可申請等の手引き」(令和5年度発行版)58頁(記載要領3)をもとに当事務所で要約
経審は、公共工事を元請として受注する(入札に参加する)ために受ける審査で、工事経歴書や完成工事高などの数字が点数の元になります。
経審の申請では、直前の決算で提出した決算変更届の控えの写し(工事経歴書・直前3年の工事施工金額・財務諸表など)を添付します(福岡県「経営事項審査申請の手引き」(令和7年3月改訂版)10頁)。
そのため、経審を受ける予定がある会社は、決算変更届の段階から7割ルールで工事経歴書を作っておく必要があります。
ポイント:経審を受けない会社も、税抜・7割ルールで作っておくのが無難です
今は経審を受ける予定がない会社でも、工事経歴書は税抜で、7割ルールに沿って作っておくのが無難です。
初めて経審を受けるときは、直前2年分(完成工事高を3年平均で申請する場合は3年分)の決算変更届の写しが必要になります(福岡県「経営事項審査申請の手引き」(令和7年3月改訂版)10頁)。
過去の工事経歴書が税込で書かれていたり、7割に届いていなかったりすると、公共工事を受注しようと思い立ったときに、さかのぼって書類を整え直すことになりかねません。
最初から経審を受ける前提の書き方にしておけば、いつでもそのまま経審の準備に入れます。
2.経審を受ける場合の「7割ルール」の書き方
①工事は3つの段階で、請負代金の大きい順に書く
ポイント:まず元請だけで7割、次に全体で7割、最後に未成工事の順です
福岡県の手引きには、経審を受ける場合の記載の流れがフロー図で示されています。
要点をまとめると、次のとおりです。
経審を受ける場合の工事経歴書の書き方(福岡県)
- 元請工事を請負代金の大きい順に書き、元請工事の合計額の7割を超えたら次へ進む
- 続けて、残りの元請工事と下請工事を合わせて大きい順に書き、全体の合計額の7割を超えたら次へ進む
- 最後に、主な未成工事を大きい順に書く
※軽微な工事(500万円未満、建築一式工事は1,500万円未満など)は、1と2を通算して10件に達したら、それ以上は書かなくてよい
※出典:福岡県「建設業許可申請等の手引き」(令和5年度発行版)54頁(経営事項審査を受ける場合の工事経歴書の記載フロー)
この作業は業種ごと(工事経歴書1枚ごと)に行います。
元請工事がない業種は、2段目から書き始めます。
②合計欄には、書かなかった工事も含めた全件を書く
ポイント:7割ルールで省略できるのは「1件ずつの記載」だけです
工事経歴書の最終ページの「合計」欄には、すべての完成工事の件数と請負代金の額の合計を書きます(記載要領12)。
各ページの「小計」はそのページに書いた工事の合計で、小計・合計は1円単位で計算してから千円未満を切り捨てます(手引き55頁)。
この合計額は、「直前3年の各事業年度における工事施工金額」の当期の金額や、財務諸表(損益計算書)の完成工事高とつながる数字です。
提出前に、工事経歴書の合計・直前3年の工事施工金額・完成工事高がそろっているかを必ず確認しておきましょう。
なお、経審を受ける免税業者は、財務諸表だけを税込で作るため、完成工事高とは金額が一致しません(次の章の表を参照)。
3.工事経歴書は税込?税抜?

①経審を受けるなら、工事経歴書は税抜で書く
ポイント:経審を受けるなら、課税業者も免税業者も工事経歴書は税抜です
工事経歴書の上部には「税込・税抜」の欄があり、該当するほうに丸を付けます。
福岡県の手引きでは、経審を受けるかどうか、消費税の課税業者かどうかで、次のように取り扱いが整理されています。
| 区分 | 消費税 | 工事経歴書・直前3年の工事施工金額 | 財務諸表 |
|---|---|---|---|
| 経審を受ける | 課税業者 | 税抜 | 税抜 |
| 経審を受ける | 免税業者 | 税抜 | 税込 |
| 経審を受けない | 課税業者・免税業者 | どちらでも可(どちらかで統一) | どちらでも可(どちらかで統一) |
経審を受ける会社は、工事経歴書の請負代金の額をすべて税抜で書き、「税抜」に丸を付けます。
免税業者の場合も、工事経歴書は税抜相当額で作ります(手引き55頁)。
②決算書の「税抜方式」という注記だけで判断しない
ポイント:注記と金額が一致しているか、税理士に確認しておくと安心です
決算書の注記には、消費税の会計処理が「税抜方式」か「税込方式」かが書かれています。
ただ、注記には「税抜方式」とあるのに、売上高などの金額が税込になっている決算書を見かけることがあります。
この注記だけを信じて税抜に丸を付け、金額をそのまま転記すると、税込の数字を「税抜」として届け出てしまうことになります。
決算書の売上高や完成工事高が税抜の金額かどうかや、消費税の経理処理については、顧問税理士または税務署にご確認ください。
前の年の決算変更届で、「税抜」に丸を付けたのに金額が税込だったことが分かった場合は、経審の前に許可行政庁(福岡県知事許可なら福岡県)に訂正の方法を相談しておきましょう。
4.まとめ
以上、工事経歴書の7割ルールと、税込・税抜で注意したい点について解説いたしました。
この記事のポイント
- 工事経歴書は、毎年の決算変更届で、許可業種ごとに1年間の工事の実績をまとめる書類
- 経審を受ける会社は、元請の7割→全体の7割→未成工事の順に、請負代金の大きい順で書く
- 7割のラインをまたいだ工事まで書く。軽微な工事は通算10件に達したら、それ以上書かなくてよい
- 合計欄には、書かなかった工事も含めた全件の件数と金額を書く
- 経審を受けるなら工事経歴書は税抜。受けない会社も、税抜・7割ルールで作っておくのが無難
- 決算書の注記と金額が食い違っていないか、顧問税理士に確認しておく
決算変更届に必要な書類の全体や、経審の申請で確認されやすい点をもっと詳しく知りたい方は、下記の記事をご覧ください。
工事経歴書の書き方や、経審に向けた決算変更届の準備で迷ったときは、お気軽に当事務所までご相談ください。
建設業許可を新規で取得しようと考えている方
建設業許可は取得した後の
フォローが重要です
5年ごとの更新手続き・毎年の決算変更届の提出
必ず行わなければなりません
一生、建設業をやるのであれば
長く付き合いができる
行政書士を選ぶべきです
当事務所であれば

30年間アフターサービスの対応が可能です!
詳しくは下記の記事をご覧ください!
【福岡県全域対応】建設業許可を取得したい方へ
福岡県の建設業者様 建設業許可の新規申請 どの行政書士に頼むかお悩みでないですか? 許可要件を満たすかどうかの確認 電話や面談、メッセージでのやり取り 必要書類の再…
 福岡の建設業許可はみまもり行政書士事務所まで
お問い合わせは下記から
お気軽にお問い合わせください。092-725-2275受付時間 8:00-20:00 [土日祝対応可]
お問い合わせ